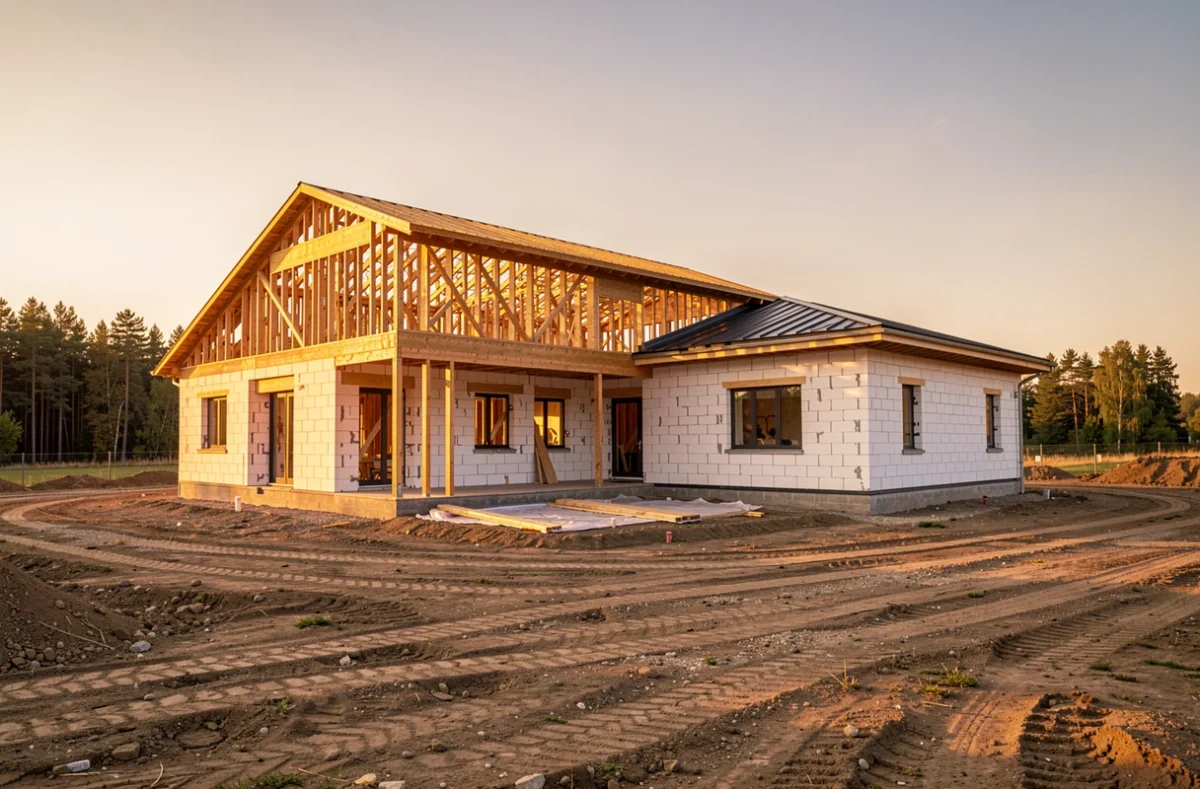
Bâtir sa maison suit un ordre qui ne se discute guère : on fixe le budget, on trouve un terrain constructible, on fait étudier le sol, on choisit qui construit, on dépose le permis, on finalise le prêt, puis le chantier commence. Intervertir deux étapes coûte presque toujours du temps ou de l’argent, parce que chacune conditionne la suivante.
Fixer son budget avant de chercher un terrain
Le budget se calcule sur l’enveloppe globale, pas sur le prix de la construction seule. L’apport, la capacité d’emprunt, les frais de notaire, les raccordements aux réseaux et la taxe d’aménagement entrent dans le total, auquel s’ajoutent les équipements de la maison.
A lire en complément : Maison kléa Nord : quels avantages pour construire à Douai et alentours ?
Le chauffage pèse lourd dans ce calcul. Pour une grande surface, le prix d’une pompe à chaleur montre l’ordre de grandeur à prévoir dès le départ plutôt qu’en cours de chantier.
Une banque finance un projet dont le budget est déjà complet, et non une estimation à compléter plus tard. Mieux vaut donc inclure une marge pour les imprévus de terrain et de second œuvre.
A découvrir également : Prix poutrelle hourdi vs dalle pleine : quel système est le plus rentable ?
Trouver un terrain et vérifier qu’il est constructible
Avant de signer quoi que ce soit, il faut consulter le plan local d’urbanisme (PLU) de la commune et demander un certificat d’urbanisme. Ce document indique si le terrain peut accueillir une maison et dans quelles conditions.
Il faut aussi vérifier la viabilisation (eau, électricité, assainissement), le bornage et l’accès à la voie publique. Un terrain en lotissement arrive généralement viabilisé et borné, mais impose un règlement plus strict. Un terrain isolé laisse plus de liberté et reporte sur l’acheteur la charge des raccordements.
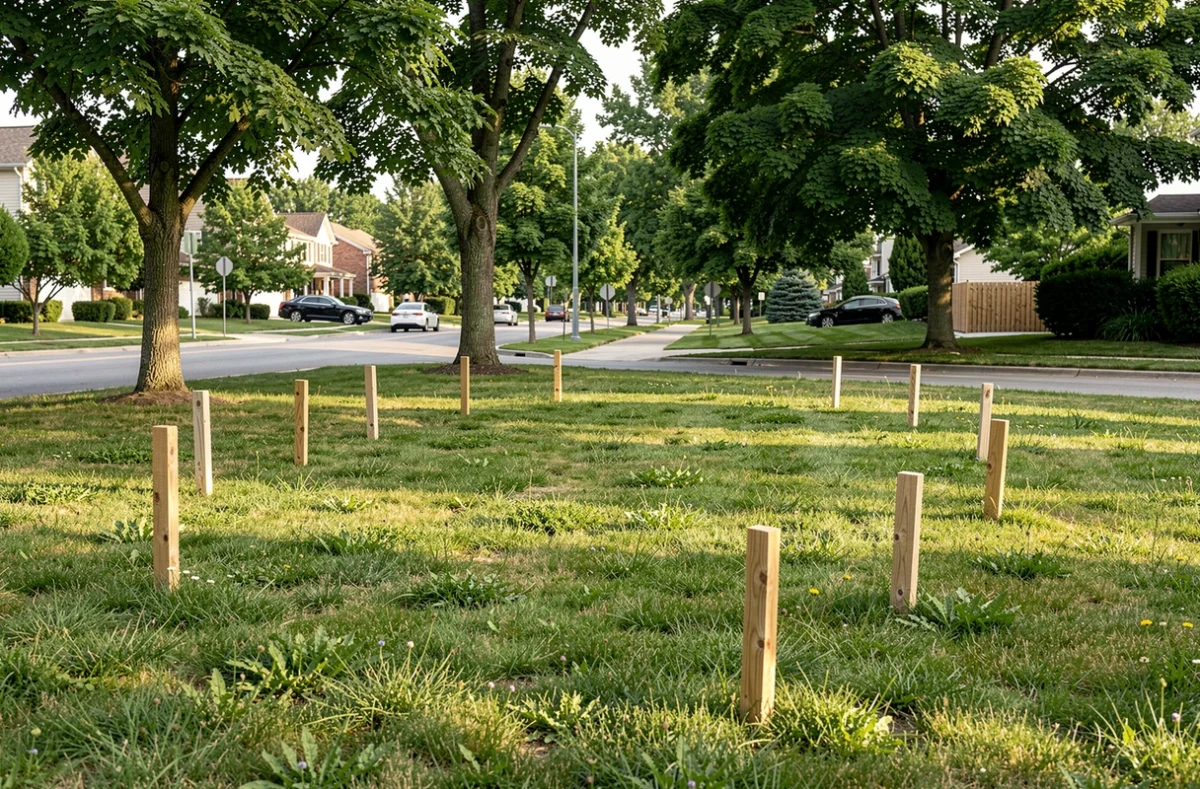
Le prix du terrain compte moins que son coût réel une fois raccordé et préparé. Un terrain bon marché mais éloigné des réseaux peut dépasser un terrain plus cher déjà viabilisé.
Faire réaliser l’étude de sol
L’étude géotechnique vient juste après le choix du terrain. Elle décrit la nature du sol et sa portance, donc le type de fondations à prévoir. En zone argileuse, où le sol gonfle et se rétracte selon l’humidité, elle devient une précaution presque obligée, et son résultat peut modifier le budget.
Mieux vaut la commander avant de signer l’achat définitif ou de s’engager avec un constructeur : un sol difficile se traduit par des fondations plus profondes ou renforcées, et donc par un devis plus élevé.
Choisir qui construit : constructeur, architecte ou chantier en direct
Trois voies existent, et chacune répartit autrement les responsabilités.
- Le contrat de construction de maison individuelle (CCMI) confie l’ensemble à un constructeur. Il comprend une garantie de livraison à prix et délais convenus, qui couvre aussi les dépassements nécessaires à l’achèvement de la maison.
- L’architecte conçoit la maison sur mesure et suit le chantier. Il est obligatoire quand la surface de plancher dépasse 150 m².
- Le chantier en direct, ou autoconstruction, consiste à confier chaque lot à un artisan différent. Le particulier coordonne tout, ce qui demande du temps et une vraie connaissance des corps de métier.
Pour un exemple concret de constructeur, un constructeur implanté autour de Douai illustre ce que propose un contrat clé en main dans une région donnée.
Pour un projet singulier, l’apport d’un architecte se mesure surtout dans la conception et le suivi des choix techniques.
Déposer le permis de construire
Le dossier de permis comprend les plans de la maison, le plan de situation et de masse, ainsi qu’une notice descriptive. Quand le dossier est complet, la mairie dispose de 2 mois pour instruire une maison individuelle, 3 mois en secteur protégé.
Une fois le permis accordé, un panneau d’affichage doit rester visible depuis la voie publique pendant toute la durée du chantier. Les voisins ont 2 mois pour contester, à compter du premier jour d’un affichage continu de 2 mois.
Commencer les travaux avant la fin de ce délai expose donc à un recours, avec le risque d’un chantier arrêté. Beaucoup de porteurs de projet attendent ce délai avant de lancer les fondations.
Boucler le financement et signer
Le prêt se finalise une fois le permis obtenu et le contrat de construction prêt à signer, car la banque vérifie que le projet est réel et complet. Le déblocage des fonds se fait ensuite par appels de fonds, au fil de l’avancement du chantier.
À ce stade, il faut prévoir l’assurance dommages-ouvrage, qui entre dans le coût total du projet et se négocie avant l’ouverture du chantier. Relire le contrat avec soin évite les mauvaises surprises : prix, délai de livraison et pénalités de retard doivent y figurer noir sur blanc.
Suivre le chantier jusqu’à la réception
Le chantier suit des phases successives : terrassement et fondations, gros œuvre, mise hors d’eau et hors d’air, puis second œuvre (isolation, électricité, plomberie, finitions). Chaque phase déclenche généralement un appel de fonds.
C’est pendant le second œuvre que se décident les aménagements visibles, comme le choix de l’escalier intérieur, qui engage à la fois le budget et l’agencement des pièces.
La réception clôt le chantier. Elle se fait avec ou sans réserves, c’est-à-dire avec la liste des défauts à reprendre. Elle déclenche trois garanties : parfait achèvement pendant 1 an, bon fonctionnement pendant 2 ans pour les équipements dissociables, et garantie décennale pendant 10 ans pour les dommages qui touchent la solidité du bâti.
Les désordres signalés au procès-verbal de réception relèvent de la garantie de parfait achèvement. Conserver ce document et les factures permet de faire jouer la garantie adaptée si un défaut apparaît plus tard.